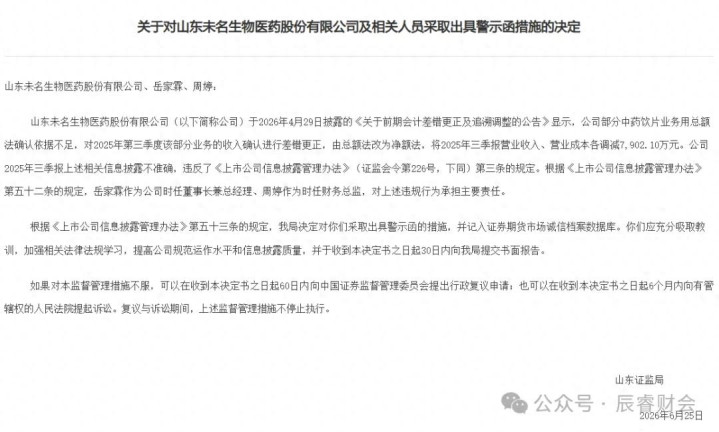
2026年6月26日,*ST未名(002581)盘后披露,公司及两位核心高管——时任董事长兼总经理岳家霖、时任财务总监周婷,被山东证监局出具警示函并记入诚信档案。
几乎同一时间,深交所也对公司及相关当事人给予了公开谴责处分。
一张“罚单”背后,是一笔7902.10万元的营收“凭空消失”。这究竟是怎么回事?
总额法 vs 净额法:一字之差,天壤之别
在会计的世界里,收入确认有两种常见方法:总额法和净额法。
总额法,是按交易全额确认收入。比如你花100元进货、120元卖出,总额法下确认120元收入、100元成本。
净额法,只确认你真正赚到的那部分——佣金或差价。同样是100元进货、120元卖出,净额法只确认20元收入。
两者核心区别,在于企业在交易中是“主要责任人”还是“代理人”。《企业会计准则第14号——收入》第三十四条写得清清楚楚:企业在向客户转让商品前能够控制该商品的,身份是主要责任人,用总额法;不能控制的,身份是代理人,用净额法。
简单说:你是“卖家”还是“中间人”? 前者用总额法,后者用净额法。
*ST未名踩了什么坑?
2025年,*ST未名正式导入中药饮片业务板块,通过增资控股了四川固康药业。
问题出在2025年第三季度。公司在编制三季报时,对部分中药饮片业务按总额法确认了收入。
但后续内部核查发现:该笔业务缺少充分证据证明公司属于交易主要责任人——换句话说,公司可能只是“中间人”,而非真正的“卖家”。
既然总额法依据不足,怎么办?基于谨慎性原则,公司决定由总额法改为净额法核算,并对2025年第三季度财务报表进行追溯调整。
7900万“消失”了,但利润没变?
这一改,效果惊人:
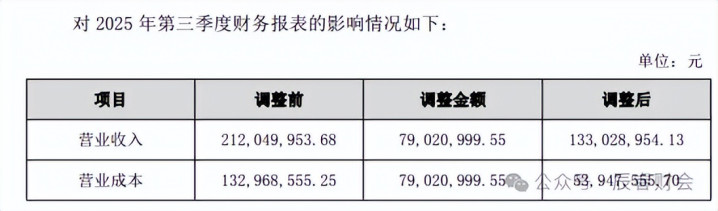
营业收入:从2.12亿元降至1.33亿元,调减7902.10万元
营业成本:从1.33亿元降至5394.75万元,同样调减7902.10万元
收入和成本同步腰斩,但利润总额、净利润纹丝不动。
因为利润 = 收入 - 成本,两边同时减去同一个数,差(利润)不变。
这就像一个人说自己年收入100万、支出80万、赚了20万;后来改口说收入只有20万、支出0、还是赚了20万。赚的钱一样,但“体量”完全不一样了。
这正是总额法和净额法的关键差异:它不影响利润,但严重影响营收规模。
对投资者来说,一家年营收2亿的公司和一家年营收1.3亿的公司,估值逻辑截然不同。
为什么监管要“动真格”?
有人可能会问:既然利润没变,至于这么严重吗?
至于。
《上市公司信息披露管理办法》第三条明确规定:信息披露应当真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。2025年三季报披露的营收数据是2.12亿,实际只有1.33亿——差了近40%。这叫“不准确”。
更关键的是,营收数据是投资者判断公司规模、成长性、行业地位的核心指标。虚增营收,哪怕不影响利润,也是对投资者的误导。
山东证监局认定:岳家霖作为时任董事长兼总经理、周婷作为时任财务总监,对上述违规行为承担主要责任。监管依据《上市公司信息披露管理办法》第五十二条、第五十三条,对公司及二人采取出具警示函的措施。
雪上加霜:*ST未名的艰难处境
这次会计差错更正,只是*ST未名困境的冰山一角。
2022年至2025年,公司归母净利润分别为-1468万元、-3.32亿元、-1.37亿元、-1.16亿元,已连续四年亏损。2026年4月30日,公司股票被实施“退市风险警示”(*ST)。
更致命的是,核心子公司天津未名因药品生产不符合GMP规范,被暂停生产销售。曾经贡献超2亿营收的干扰素产品,2025年营收骤降至601万元。
在此背景下,中药饮片业务本被寄予厚望。固康药业2024年营收7392万元、净利润415万元,2025年前四个月净利润已达985万元。
然而,新业务的第一次“亮相”就在收入确认方法上栽了跟头。
*ST未名的案例,给所有上市公司三点警示:
第一,收入确认不是“选择题”而是“判断题”。 总额法还是净额法,取决于你在交易中的实际角色,而不是“哪个好看选哪个”。
第二,“不影响利润”不等于“没问题”。 营收数据是投资者决策的核心依据之一,任何不准确都可能构成误导。
第三,财务总监是信息披露的“守门人”。 岳家霖和周婷被追责,说明监管对“关键少数”的问责力度正在加大。
对于*ST未名而言,7902万的营收调减已成定局,警示函和公开谴责也尘埃落定。但更大的考验还在后面——在连续亏损和退市风险的双重压力下,如何重建市场信任,才是真正的难题。
满盈网配资提示:文章来自网络,不代表本站观点。